NO LLEGAN
FAMILIAS ENDEUDADAS: SUPERÓ EL 12% Y LLEGÓ A SU MÁXIMO EN MÁS DE DOS DÉCADAS
19 de septiembre de 2026 12:13
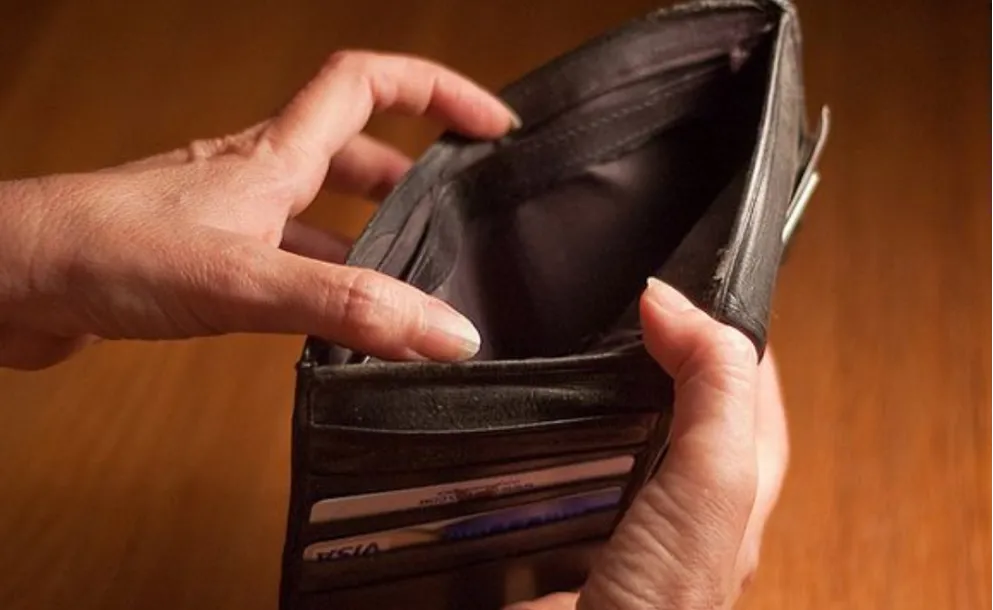
La morosidad de las familias volvió a aumentar en julio y quedó cerca del 13%, según los datos difundidos por el Banco Central de la República Argentina (BCRA). El indicador alcanzó así su nivel más alto en más de 20 años y volvió a mostrar un incremento después de la estabilidad registrada durante junio.
Los atrasos en los pagos de las deudas familiares habían frenado en junio la escalada que acumulaban desde fines de 2024. Sin embargo, el dato correspondiente a julio volvió a mostrar un aumento y llevó el indicador a un nivel que marca una de las principales señales de deterioro dentro del sistema financiero.
En la comparación interanual, el crecimiento también fue significativo. La morosidad de las familias pasó del 5,6% registrado un año atrás al nivel alcanzado en julio, lo que representa un incremento de 7,3 puntos porcentuales.
El indicador refleja la proporción de los créditos que se encuentran en situación irregular dentro del financiamiento otorgado a los hogares. Su evolución es seguida por el sistema financiero debido a su relación con la capacidad de los deudores para afrontar los compromisos asumidos.
En el caso de las empresas, el comportamiento fue diferente. La morosidad de los préstamos destinados al sector empresario se ubicó en el 3,6% durante julio, apenas 0,1 puntos porcentuales por encima del registro de junio.
Al considerar en conjunto al sector privado, el ratio de irregularidad del crédito alcanzó el 7,7%, también con un incremento mensual de 0,1 puntos porcentuales.
Según explicó el Banco Central, la suba del indicador general estuvo relacionada con dos factores: una disminución del saldo real del financiamiento total, que funciona como denominador del cálculo, y un aumento real de la cartera en situación irregular, aunque a un ritmo que viene desacelerándose.
El informe también incorporó otro indicador relacionado con el comportamiento de las deudas: la probabilidad de default estimada (PDE). A nivel general, ese indicador registró una baja de 0,2 puntos porcentuales y quedó en el 2,4%.
Al observar los datos según el tipo de deudor, la probabilidad estimada de incumplimiento entre las familias se ubicó en el 3,9%, lo que representó una caída de 0,5 puntos porcentuales respecto de junio.
Para las empresas, en tanto, la probabilidad de default estimada permaneció prácticamente sin cambios y se ubicó en el 1,1%.
Los datos muestran así dos indicadores con comportamientos diferentes. Mientras la morosidad de las familias alcanzó en julio un nivel máximo en más de dos décadas, la probabilidad estimada de default para ese mismo grupo registró una disminución mensual.
En el conjunto del sistema, el ratio de irregularidad del crédito al sector privado continuó aumentando, aunque de manera moderada, y llegó al 7,7%. La evolución estuvo acompañada por un incremento de la cartera irregular y una reducción del saldo real del financiamiento total.
El dato de julio vuelve a poner el foco sobre el comportamiento de las deudas de los hogares, luego de que durante junio se hubiera registrado una pausa en la tendencia ascendente que se venía observando desde finales de 2024.
Los atrasos en los pagos de las deudas familiares habían frenado en junio la escalada que acumulaban desde fines de 2024. Sin embargo, el dato correspondiente a julio volvió a mostrar un aumento y llevó el indicador a un nivel que marca una de las principales señales de deterioro dentro del sistema financiero.
En la comparación interanual, el crecimiento también fue significativo. La morosidad de las familias pasó del 5,6% registrado un año atrás al nivel alcanzado en julio, lo que representa un incremento de 7,3 puntos porcentuales.
El indicador refleja la proporción de los créditos que se encuentran en situación irregular dentro del financiamiento otorgado a los hogares. Su evolución es seguida por el sistema financiero debido a su relación con la capacidad de los deudores para afrontar los compromisos asumidos.
En el caso de las empresas, el comportamiento fue diferente. La morosidad de los préstamos destinados al sector empresario se ubicó en el 3,6% durante julio, apenas 0,1 puntos porcentuales por encima del registro de junio.
Al considerar en conjunto al sector privado, el ratio de irregularidad del crédito alcanzó el 7,7%, también con un incremento mensual de 0,1 puntos porcentuales.
Según explicó el Banco Central, la suba del indicador general estuvo relacionada con dos factores: una disminución del saldo real del financiamiento total, que funciona como denominador del cálculo, y un aumento real de la cartera en situación irregular, aunque a un ritmo que viene desacelerándose.
El informe también incorporó otro indicador relacionado con el comportamiento de las deudas: la probabilidad de default estimada (PDE). A nivel general, ese indicador registró una baja de 0,2 puntos porcentuales y quedó en el 2,4%.
Al observar los datos según el tipo de deudor, la probabilidad estimada de incumplimiento entre las familias se ubicó en el 3,9%, lo que representó una caída de 0,5 puntos porcentuales respecto de junio.
Para las empresas, en tanto, la probabilidad de default estimada permaneció prácticamente sin cambios y se ubicó en el 1,1%.
Los datos muestran así dos indicadores con comportamientos diferentes. Mientras la morosidad de las familias alcanzó en julio un nivel máximo en más de dos décadas, la probabilidad estimada de default para ese mismo grupo registró una disminución mensual.
En el conjunto del sistema, el ratio de irregularidad del crédito al sector privado continuó aumentando, aunque de manera moderada, y llegó al 7,7%. La evolución estuvo acompañada por un incremento de la cartera irregular y una reducción del saldo real del financiamiento total.
El dato de julio vuelve a poner el foco sobre el comportamiento de las deudas de los hogares, luego de que durante junio se hubiera registrado una pausa en la tendencia ascendente que se venía observando desde finales de 2024.
¿Qué te hace sentir esta noticia?
NACIONALES+ NOTICIAS
 LA TASA DE DESEMPLEO LLEGÓ AL 7,9% Y AUMENTÓ LA CANTIDAD DE PERSONAS QUE BUSCAN TRABAJO
La tasa de desempleo llegó al 7,9% durante el segundo trimestre de 2026 y registró un aumento de 0,3 puntos porcentuales respecto del mismo período
 LA INFLACIÓN DE AGOSTO FUE DEL 1,7% Y ACUMULÓ 33,5% EN LOS ÚLTIMOS DOCE MESES
La inflación de agosto fue del 1,7%, de acuerdo con el nuevo Índice de Precios al Consumidor (IPC) publicado por el Instituto Nacional de Estadísti
 LIONEL MESSI ANUNCIÓ QUE SE RETIRA DE LA SELECCIÓN: “ES EL MOMENTO”
Lionel Messi anunció su retiro de la Selección Argentina después de dos décadas de una historia que comenzó en las categorías juveniles y que in
 EL GOBIERNO RECONOCIÓ UNA CAÍDA DE LOS ASALARIADOS FORMALES PRIVADOS
El ministro de Desregulación y Transformación del Estado, Federico Sturzenegger, reconoció una caída en la cantidad de asalariados formales privad
 LOS SALARIOS AUMENTARON 2,9% EN JUNIO Y ACUMULAN UNA SUBA DEL 18,5% EN 2026
Los salarios registrados en Argentina tuvieron en junio una suba mensual del 2,9%, por encima del 1,9% de inflación registrado durante el mismo mes.
 EL CONSUMO DE CARNE VACUNA EN ARGENTINA CAYÓ A SU NIVEL MÁS BAJO EN DOS DÉCADAS
El consumo interno de carne vacuna en Argentina registró durante los primeros siete meses de 2026 una fuerte caída y alcanzó uno de sus niveles má
 EL INDEC INFORMÓ QUE LA INFLACIÓN DE JULIO FUE DEL 2,1% Y ACUMULA UN 33,8% EN 12 MESES
El Instituto Nacional de Estadística y Censos (INDEC) hizo públicos los datos oficiales del Índice de Precios al Consumidor (IPC) correspondientes
 EL GOBIERNO REGULÓ EL COBRO DE ATENCIÓN MÉDICA A EXTRANJEROS NO RESIDENTES EN HOSPITALE NACIONALES
El Ministerio de Salud de la Nación puso en funcionamiento el esquema administrativo que regula el cobro de la atención médica a extranjeros no res
 ORDEAN AL GOBIERNO NACIONAL REPARAR DE URGENCIA TRES RUTAS NACIONALES EN EL SUR DE SANTA FE
Un fallo de la Justicia Federal dispuso que el Gobierno de la Nación ejecute trabajos urgentes de conservación, mantenimiento y reparación en tres
 UNIVERSIDADES DE TODO EL PAÍS PARAN EN RECLAMO POR SALARIOS Y FINANCIAMIENTO
Las universidades de todo el país atraviesan una jornada de paro de 24 horas convocada por los gremios docentes y no docentes, que reclaman la plena
